انقلابهای صنعتی و نزدیکبینی فناورانه
سرمایهگذاران تا مدتی نخواهند دانست با هوش مصنوعی چه کنند
سید محمدجواد فیاض
- ۱ مهر ۱۴۰۵
بازارهای سهام در معنای لغوی، پیشگویان آینده هستند. وظیفه آنها پیشبینی این موضوع است که کدام کسبوکارها در آینده به سودآوری میرسند و کدامیک ناکام خواهند ماند. زمانی که شرایط تغییر چندانی نمیکند، این کار صرفاً مسئلهای مبتنی بر یک برونیابی ساده است. اما با وقوع تغییرات، این وظیفه دشوارتر میشود.
بدیهی است که این امر در دوران تغییرات حاد، مانند غبار جنگی که در حال حاضر جهان را فرا گرفته است، صدق میکند. بااینحال، در مورد دگرگونیهای ساختارشکنانه با سرعت کمتر اما عمیقتر، مانند آنچه توسط هوش مصنوعی در حال رقمخوردن است، نیز صادق است.
هوش مصنوعی؛ دگرگونی عمیق در دلِ ابهام
سردرگمی در مورد هوش مصنوعی همهجا به چشم میخورد. گلدمن ساکس شاخصی از قیمت سهام شرکتهایی که در معرض بیشترین خطر دگرگونی قرار دارند، ایجاد کرده است. در طول سال گذشته، این شاخص بیش از ۲۰ درصد کاهش یافته است. «شاخص آینه» (Mirror Index) این بانک برای «ذینفعان بلندمدت هوش مصنوعی» که انتظار میرود درآمدهایشان بیشترین جهش را از بهرهوری بالاترِ ناشی از هوش مصنوعی تجربه کند، با افت حدوداً ۵ درصدی مواجه شده و این در حالی است که بسیاری از بازارهای سهام در نزدیکی سقفهای تاریخی خود قرار دارند. غالباً سرمایهگذاران حتی نمیتوانند تصمیم بگیرند که آیا یک شرکت برنده میدان هوش مصنوعی است یا بازنده آن. از می ۲۰۲۴ تا می ۲۰۲۵، قیمت سهام دولینگو دو برابر شد؛ اما از آن زمان ماس ۲۰۲۶، حدود ۷۰ درصد سقوط کرده است. تا همین چند وقت پیش، ظاهراً کار گوگل بهخاطر هوش مصنوعی تمامشده به نظر میرسید. اما در یک سال گذشته، قیمت سهام شرکت مادر آن، یعنی آلفابت، ۸۵ درصد افزایش یافته است.
پیام متناقض بازار اوراققرضه
معاملهگران اوراققرضه نیز به نوبه خود بر این باورند که این هیاهوها بر سر هیچ است. در دنیایی با رشد اقتصادی بالاترِ ناشی از هوش مصنوعی، نرخهای بهره واقعی باید افزایش یابند. اما بازده اوراققرضه ۳۰ساله خزانهداری با نرخ ۴.۹ درصد تفاوت چندانی با نقطه شروع سال ندارد. هنگامی که «آیزایا اندروز» و «مریم فربودی» از MIT تحرکات بازار اوراققرضه را در زمان انتشار مدلهای بزرگ هوش مصنوعی مورد تجزیهوتحلیل قرار دادند، دریافتند که بازدههای بلندمدت کاهش یافتهاند.
بنابراین، بسته به زاویه نگاه شما، هوش مصنوعی همهچیز و درعینحال هیچچیز است؛ یعنی یک ریسک وجودی برای شرکتها و یک خطای گردکردن ناچیز برای اقتصاد. این موضوع تحلیلگران بازار را مستأصل میکند. اما وقتی به تاریخ نگاه میکنید، این نیز یک رویه معمول و موردانتظار است؛ زیرا اگر بازارهای سهام در قیمتگذاری پیامدهای درگیریها ضعیف عمل میکنند، احتمالاً در قیمتگذاری انقلابهای فناورانه عملکرد بهمراتب بدتری دارند.
سابقه تاریخی خطای بازار در پیشبینی تحولات
بهازای هر یک شرکت مانند بلاکباستر که بازار سهام دو سال پیش از رسیدن درآمدهای این غول اجاره ویدئو به نقطه اوج خود در سال ۲۰۰۴، شروع به کاهش ارزش آن کرد؛ یک بلکبری یا یک کداک وجود دارد که در آنها، سرمایهگذاران تا زمانی که کسبوکار نفسهای آخر خود را میکشید، نتوانستند مشکل را تشخیص دهند. بازارها نیز مانند اقتصاددانان در پیشبینی رکودها، غالباً دگرگونی فناورانهای را پیشبینی میکنند که هرگز اتفاق نمیافتد. زمانی که انقلاب روشنایی الکتریکی توماس ادیسون در دهه ۱۸۷۰ آغاز شد، در واقع ChatGPT دوران خود بود. پولهای هوشمند آن عصر، با حمایت «جان پیرپونت مورگان» در میان سایر تأمینکنندگان مالی، به سمت این فناوری جدید سرازیر شد و از شرکتهای گاز که تا آن زمان تأمینکننده عمده روشنایی مصنوعی بودند، خارج شد. اما گاز به حاشیه رانده نشد؛ بلکه سرمایهگذاران دریافتند که روشنایی الکتریکی تا سالها گرانتر از گاز باقی خواهد ماند. حتی زمانی که قیمت روشنایی الکتریکی در دهههای بعد کاهش یافت، شرکتهای گاز بازارهای بزرگتری را برای ادامه فعالیت یافتند. در لندن، شرکت گازLight and Coke خاطرنشان کرد که در سال ۱۸۹۲ تنها ۲ درصد از مشتریانش اجاقگاز داشتند. اما تا سال ۱۹۱۱، این آمار به بیش از دوسوم رسید.
آزمون اکونومیست: بازارها چگونه تغییرات ساختاری را قیمتگذاری میکنند؟
برای تکمیل این شواهد، نشریه اکونومیست سهام شرکتهای آمریکایی و اروپایی از سال ۲۰۰۵ تا ۲۰۲۶ را موردبررسی قرار داد و حدود ۸۰ نمونه را یافت که در آنها یک صنعت کامل از کالاهای لوکس گرفته تا مخابرات و رسانه، وارد یک بازار خرسی بخشی (نزولی) شد؛ بهطوری که قیمت سهام آنها طی سه ماه حداقل ۲۰ درصد نسبت به شاخص کل افت کرد. (صنعت انرژی که با قیمت سوختهای فسیلی نوسان میکند، استثنا شد.) زمانی که چنین اتفاقی رخ میدهد، فرض بر این است که بازار نگران است که یک تغییر ساختاری به آن صنعت آسیب برساند. این تغییر میتواند یک فناوری جدید یا یک ساختار نهادی مانند جهانیشدن باشد.
نیمی از پیشبینیها درست از آب درمیآیند
در پی چنین بازار خرسی بخشی، در نیمی از مواقع قیمت سهام در سطوح پایین باقی میماند. در آن موارد، سرمایهگذاران تغییر بلندمدت در شرایط یک صنعت را بهدرستی قیمتگذاری کرده بودند. هنگامی که رقابت شرکتهای چینی بخش عمدهای از صنعت خورشیدی اروپا در دهه ۲۰۱۰ را برای همیشه نابود کرد، سرمایهگذاران این مسئله را از همان ابتدا در قیمتها لحاظ کردند. آنها همچنین پیشبینی کردند که با اوجگیری اینترنت، شرکتهای مخابراتی متضرر خواهند شد (نمودار).
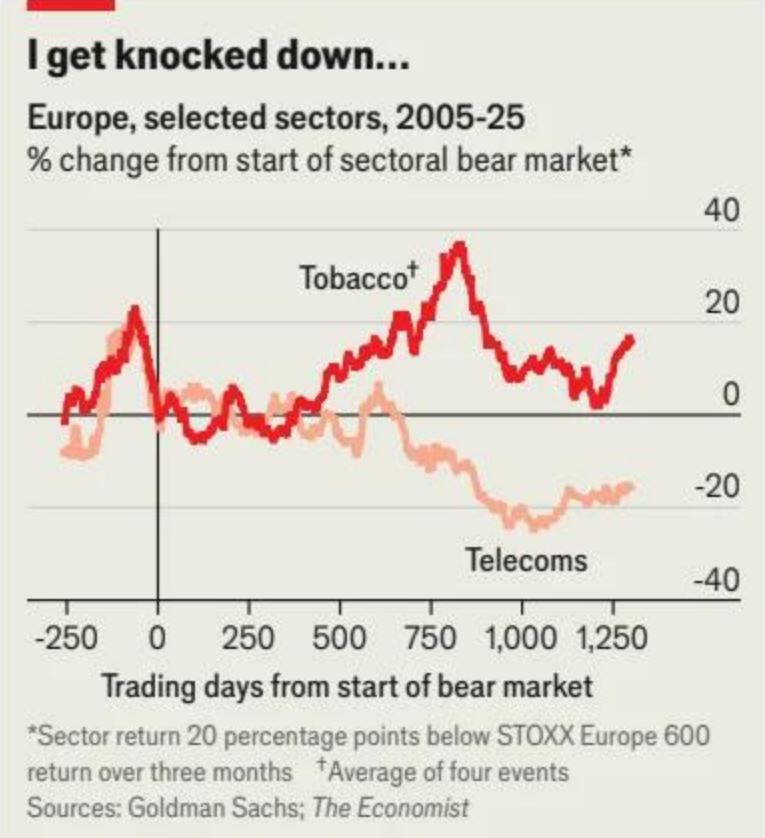
در نیمه دیگر بازارهای خرسی، قیمت سهام ظرف چند سال دوباره به سطحی بالاتر از کل بازار بازمیگردد که نشان میدهد پیشبینیهای اولیه اشتباه بودهاند. شرکتهای دخانیات در آمریکا و اروپا نمونه بارز این موضوع هستند. چندین بار قیمت سهام آنها نسبت به بازار سقوط آزاد کرد؛ زیرا سرمایهگذاران نگران تأثیر نوآوریها در سیگارهای الکترونیکی و ویپینگ بودند، اما سهام شرکتهای دخانیات بارهاوبارها دوباره احیا شدند.
مشکل بازار در تشخیص افول فناوری
نتایج اکونومیست نشان میدهد که بازار سهام در درک و بازتاب تغییرات ساختاری اقتصاد با مشکل مواجه است. این امر با پژوهشهای «سانگ ما» از دانشگاه ییل همخوانی دارد. سانگ ما دریافت که حتی زمانی که پایه فناورانه شرکتها در حال منسوخشدن است که با میزان پیشرفته بودن پتنتهای آنها سنجیده میشود؛ تحلیلگران تمایل دارند سودآوری آینده را بیش از حدِ واقعی برآورد کنند. این امر قیمت سهام شرکتهای منسوخشده را بالا نگه میدارد.
جای تعجب نخواهد بود اگر سرمایهگذاران امروزی، باتوجهبه نتایج تحقیقات سانگ ما، تهدید هوش مصنوعی را برای برخی شرکتها بیش از حد برآورد کرده و در مقابل، ریسک آن را برای برخی دیگر دستکم بگیرند. بههرحال، عدم قطعیت در مورد گذار به هوش مصنوعی بهمراتب بیشتر از تغییرات فناورانه پیشین است.
دو دلیل عمده برای این امر خودنمایی میکند:
- دلیل اول به خود این فناوری مربوط میشود. قابلیتهای هوش مصنوعی در حوزههای خاصی بهویژه کدنویسی بهسرعت پیشرفت کرده است. اما این پیشرفت در وظایف مختلف یکنواخت نیست. عملکرد آن در زمینه نگارشهای باز و ایدهپردازی، بهبود چشمگیری نسبت به چند ماه پیش نداشته است.
- دومین منشأ عدم قطعیت به اقتصادِ یک هوش مصنوعیِ فوقهوشمند مربوط میشود. هیچکس نمیداند سود حاصل از چنین «هوش جامع مصنوعی» (AGI) نصیب چه کسانی خواهد شد. اگر هوش مصنوعی موانع ورود به بازار را کاهش دهد، حاشیه سود شرکتها ممکن است افت کند.
حباب سرمایهگذاری یا تهدید تازهواردها؟
آزمایشگاههای پیشرو در زمینه هوش مصنوعی، رشد سریع درآمدها و درعینحال هزینههای هنگفت توان پردازشی را گزارش میدهند. بسیاری از پژوهشهای دانشگاهی حاکی از آن است که فناوریهای جدید به دلیل هیجان سرمایهگذاران نسبت به آینده، باعث ایجاد حبابهای بازار میشوند. اما برخی دیگر از تحقیقات، نظیر پژوهشهای «جرمی گرینوود» از دانشگاه پنسیلوانیا و «بویان یوانوویچ» از دانشگاه نیویورک نشان میدهند که بازار سهام در واقع میتواند سقوط کند؛ زیرا سرمایهگذاران انتظار دارند شرکتهای جدید و هنوز عرضهنشده در بورس، تمام سودها را ببلعند. این مسلماً همان چیزی است که بسیاری از حامیان OpenAIو Anthropic به آن امید بستهاند.
بازآفرینی؛ راه شرکتها برای فرار از انقراض
در دنیایی که دیدگاههای بنیادین درباره هوش مصنوعی بهسرعت تغییر میکنند، بازندگانِ امروز میتوانند در نهایت به برندگانِ فردا تبدیل شوند. بسیاری از مسائل به این بستگی دارد که شرکتها چگونه هوش مصنوعی را برای بهبود خدمات ارائهشده به مشتریان خود به کار میگیرند. نوآوری برای رهایی از تهدیدات فناورانه فرضی، یک مضمون مشترک در تاریخ کسبوکار است. «وسترن یونیون» بهعنوان شرکتی پیشرو در زمینه تلگراف در دوران خودش در اقدامی غیرعقلانی پیشنهاد «الکساندر گراهام بل» برای فروش حق اختراع تلفن را رد کرد. اما با گسترش شبکههای تلفن، وسترن یونیون جایگاهی تخصصی برای خود در حوزه انتقال پول ایجاد کرد که با هیچ رقابت فناورانه بلافاصلهای مواجه نبود. «امریکن اکسپرس» که اکنون نامش با کارتهای اعتباری گره خورده است، کار خود را بهعنوان یک شرکت حملونقل بار آغاز کرد. سامسونگ که اکنون یک غول فناوری جهانی است، در ابتدا ماهی خشک میفروخت. برخی از کسبوکارهای نرمافزاری که امروزه تحت فشارهای شدیدی قرار دارند نیز ممکن است به همین ترتیب خود را بازآفرینی کنند.
طرفداران «نظریه بازارهای کارا» (Efficient Markets) ممکن است از این ناتوانی در نگاه دقیق به آینده عصبانی شوند. اما بازارها تنها بازتابدهنده خرد جمعیِ سرمایهگذارانِ امروز هستند. تا زمانی که گفتوگو میان دو فناورِ سیلیکونولی سه پاسخ متفاوت درباره تأثیر هوش مصنوعی بر جهان را به همراه داشته باشد، هیچکس به درک روشنتری دست نخواهد یافت.
گزارش حاضر در نسخه March 14th 2026 نشریه The Economist منتشر شده است.