نقش تراشه
انویدیا موتور رونق هوش مصنوعی است و این خوب است
سید محمدجواد فیاض
- ۳۰ شهریور ۱۴۰۵
انویدیا با تکیه بر رونق هوش مصنوعی به ارزشمندترین شرکت جهان تبدیل شده است؛ اما تأمین مالی گسترده مشتریان برای خرید تراشههایش، نگرانیهایی درباره شکلگیری حبابی مشابه دوران داتکام ایجاد کرده است. با این حال، ترازنامه قدرتمند و تقاضای روبهرشد برای هوش مصنوعی، این شرکت را از نمونههای تاریخی متمایز میکند.
انویدیا در سال ۱۹۹۳ و با الهام از واژه لاتینِ «حسادت» (Envy) نامگذاری شد. حالا این غول آمریکایی واقعاً حسادت بسیاری را برمیانگیزد. تقاضای سیریناپذیر جهانی برای واحدهای پردازش گرافیکی (GPU) این شرکت؛ همان تراشههایی که نیروی محرکه هوش مصنوعی هستند، انویدیا را به ارزشمندترین شرکت جهان تبدیل کرده و ارزش بازار آن را به ۵.۴ تریلیون دلار رسانده است. این شرکت ممکن است سال آینده به سودآورترین شرکت جهان نیز تبدیل شود و ۳۷۰ میلیارد دلار سود خالص به دست آورد. تا سال ۲۰۲۹ نیز ممکن است فروش آن به یک تریلیون دلار برسد.
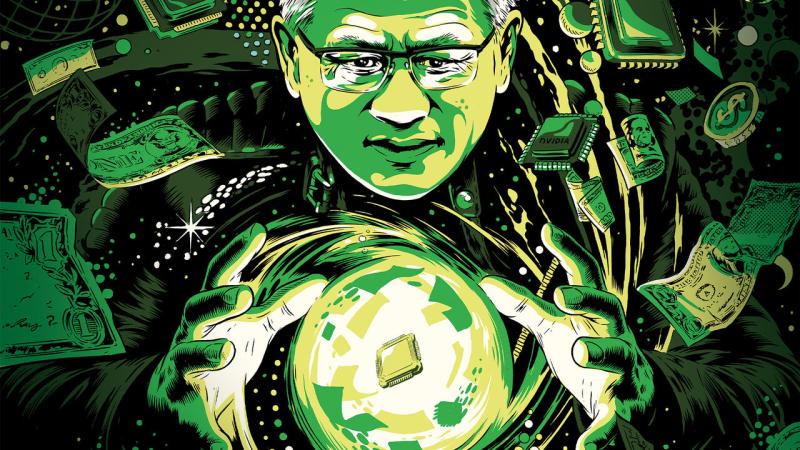
«جنسن هوانگ»، مدیرعامل انویدیا واقعاً شعبدهبازِ قلب رونق هوش مصنوعی است. قیمت سهام شرکت او اکنون ۱۴ برابر قیمتش در زمان عرضه ChatGPT در اواخر سال ۲۰۲۲ است. ۱۰ شرکت بورسی بزرگ که هوش مصنوعی را در کانون فعالیت خود قرار دادهاند، ۴۰ درصد از ارزش شاخص S&P 500 را تشکیل میدهند. سهم انویدیا بهتنهایی ۸ درصد است و برخلاف شرکتهایی مانند اپل یا تسلا، انویدیا تقریباً به طور کامل یک «سرمایهگذاری هوش مصنوعی» است. از سال ۲۰۲۳ تاکنون، از هر یک دلار بازدهی بازار سهام آمریکا، حدود ۱۵ سنت حاصل عملکرد انویدیا بوده است؛ بازدهیای که با وجود افزایش نرخهای بهره، تعرفهها و جنگ با ایران، به تداوم هزینهکرد مصرفکنندگان کمک کرده است.
بااینحال، بسیاری هوانگ را به معنایی نگرانکنندهتر نیز یک شعبدهباز میدانند و بیم آن دارند که او همچون یک خیالپرداز، حبابی خطرناک را باد کرده باشد. انویدیا از طریق معاملاتی به ارزش یک تریلیون دلار، پول نقد یا تضمین اعتباری در اختیار مالکان مراکز داده و آزمایشگاههای هوش مصنوعی قرار میدهد تا بتوانند GPUهای این شرکت را خریداری کنند. برخی آن را «بانک هوش مصنوعی» مینامند. دستکم از نگاه منتقدان انویدیا، مهندسی مالی این شرکت شباهت زیادی به «تأمین مالی فروشنده» (vendor financing) دارد؛ روشی که در دوران تبوتاب داتکام در سالهای ۲۰۰۰ و ۲۰۰۱، درآمد شرکتهای تولیدکننده تجهیزات شبکه مانند سیسکو را بیش از حد واقعی نشان داد و فروپاشی آن حباب به رکود اقتصادی انجامید.
اما اگر دقیقتر نگاه کنیم، بیشتر این نگرانیها بیاساساند. اگر شرطبندیهای انویدیا روی هوش مصنوعی به نتیجه برسند، میتوانند پذیرش این فناوری را سرعت بخشند و بهرهوری و سطح زندگی را افزایش دهند. اگر هم این شرطبندیها شکست بخورند، هزینه آن عمدتاً بر دوش سهامداران انویدیا خواهد بود. سرمایهداری قرار است همینگونه عمل کند.
البته رونق داتکام و رونق هوش مصنوعی شباهتهای نگرانکنندهای دارند؛ یک فناوری جدید و هیجانانگیز، یک روند صعودی عظیم در بازار سهام و مدیران فناوری مغرور. صعود انویدیا از یک فروشنده تراشه به گیمرها و استخراجکنندگان رمزارز تا تبدیلشدن به یکی از حلقههای حیاتی اقتصاد، آنقدر سریع بوده که بسیاری هنوز تلفظ نام آن را یاد نگرفتهاند («en-vidia»، نه «nuh-vidia»). این روند یادآور صعود سیسکو است؛ شرکتی که در سال ۲۰۰۰ برای مدت کوتاهی به ارزشمندترین شرکت جهان تبدیل شد. همانطور که فروش روترها و سوئیچهای سیسکو مستلزم رشد تصاعدی ترافیک وب بود، درآمد انویدیا از GPU نیز بر تقاضای بیپایان برای توکنهای هوش مصنوعی متکی است.
سیسکو درباره تقاضای نهایی درست پیشبینی کرده بود، اما زمانبندی آن را اشتباه تشخیص داد و همین مسئله به سقوط و فاجعه داتکام انجامید. امروز نیز پیشبینی سرعت پذیرش هوش مصنوعی دشوار است. اگر مهندسان نرمافزار شیفته Claude را کنار بگذاریم، میزان استفاده از هوش مصنوعی هنوز در مراحل ابتدایی است. اگر این استفاده به این زودیها جهش نکند، مشتریان انویدیا ممکن است تضمینهای مالی را مطالبه کنند؛ آن هم درست در زمانی که فروش خود تراشهساز نیز در حال سقوط باشد. ازآنجاکه هیچکس نمیداند GPUها با چه سرعتی ارزش خود را از دست میدهند، ممکن است تراشههای دستدومی که انویدیا در نتیجه بازپسگیری داراییها در اختیار میگیرد، بیارزش باشند.
بخشی از شعبدهبازی مالی انویدیا ماهیتی تدافعی دارد. جدیدترین GPUهای این شرکت دیگر بازار را به طور انحصاری در اختیار ندارند. تقریباً نیمی از درآمد انویدیا از غولهای رایانش ابری آمریکا یا همان هایپیراسکیلرها (Hyperscalers) حاصل میشود؛ عمدتاً آمازون، گوگل، متا و مایکروسافت که خود نیز در حال طراحی تراشههای اختصاصیشان هستند. اما سهم تراشههای هوش مصنوعی غیرانویدیا از بازار از ۲۶ درصد در سال ۲۰۲۳ به ۳۸ درصد رسیده است. انویدیا برای حفظ برتری خود، پیشتر بیش از یکپنجم فروشش را صرف تحقیقوتوسعه میکرد؛ اما اکنون این رقم به کمتر از یکدهم رسیده است.
در نهایت، مقیاس تعهدات مالی انویدیا میتواند ترسناک به نظر برسد. مورگان استنلی برآورد میکند که میزان کل مواجهه اعتباری شرکت؛ یعنی استقراض نسبتاً محدود خود شرکت بهعلاوه حمایتهایی که از مشتریان میکند تا ابتدای سال ۲۰۲۹ به ۲۰۰ میلیارد دلار برسد. در طول زمان، بدهی سایه انویدیا ممکن است به ۳۰۰ میلیارد دلار یا حتی بیشتر برسد. این رقم سرسامآور است؛ بهطوری که در حال حاضر تنها شش بانک بزرگ آمریکا بدهی بیشتری دارند.
بااینحال، تفاوتهای انویدیا با دوران رونق داتکام مهمتر از شباهتهای آن است. ترازنامه انویدیا فوقالعاده قدرتمند است. این شرکت ۹۹ میلیارد دلار وجه نقد در اختیار دارد و همچنان با سرعت در حال تولید نقدینگی بیشتر است. فروش سالانه شرکت در هر یک از سه سال گذشته تقریباً دو برابر شده است. حاشیه سود ناخالص نیز از کمتر از ۶۰ درصد به ۷۵ درصد افزایش یافته است. جایگاه هوانگ بهعنوان مدیرعاملِ برخوردار از نوعی موقعیت فرقهای، اکنون با ایلان ماسک برابری میکند. اما درحالیکه شرکتهای تحت مدیریت ماسک یا مانند تسلا نقدینگی اندکی ایجاد میکنند یا مانند SpaceX حجم زیادی از آن را میسوزانند، انویدیا امسال حدود ۲۰۰ میلیارد دلار نقدینگی ایجاد خواهد کرد.
این موضوع بدان معناست که انویدیا برخلاف سیسکو که از بدهی استفاده میکرد، میتواند از وجه نقد خود برای تضمین معاملات با خریداران GPUهایش استفاده کند. حتی اگر موعد تعهدات مالی انویدیا فرابرسد و جریان نقدی شرکت از سال آینده ثابت بماند، این شرکت تا سال ۲۰۲۸ همچنان از همه شرکتهای غیرمالی موجود در شاخص S&P 500 (بهجز ۳۹ شرکت) اهرم مالی کمتری خواهد داشت. سود شرکت باید ۶۰ درصد نسبت به آن سطح ثابت کاهش یابد تا انویدیا رتبه اعتباری «درجه سرمایهگذاری» خود را از دست بدهد.
از سوی دیگر، تقاضا برای هوش مصنوعی توهمی نیست؛ آنگونه که تقاضا برای Pets.com و دیگر شرکتهای محبوب اما فاقد درآمد دوران داتکام بود. فروش Anthropic از ۵ میلیارد دلار در سهماهه نخست به ۱۱.۵ میلیارد دلار در سهماهه دوم جهش کرده است و OpenAIاحتمالاً فاصله چندانی با این رقم ندارد. هایپیراسکیلرها نیز در حال ثبت درآمد از هوش مصنوعی هستند. در مجموع، ممکن است هوش مصنوعی اکنون سالانه حدود ۱۵۰ میلیارد دلار برای شرکتهای فناوری آمریکا درآمد ایجاد کند؛ درحالیکه چند سال پیش این رقم عملاً صفر بود. این رقم هنوز با ۲.۵ تریلیون دلاری که برای پوشش هزینههای سرمایهای هوش مصنوعی لازم است فاصله زیادی دارد، اما رشد آن سریع است.
هوانگ معتقد است بزرگترین مانع انقلاب هوش مصنوعی، نه کمبود تقاضا برای این فناوری، بلکه ناکافی بودن زیرساختهاست. بازارها سرمایه لازم در این مقیاس را تأمین نخواهند کرد؛ بنابراین انویدیا خود تأمین مالی را بر عهده گرفته است.
انویدیا در درک توازن میان ریسکها و پاداشها نیز مزیت دارد. اگرچه این شرطبندی بهاندازهای بزرگ است که بتواند بر اقتصاد اثر بگذارد، اما همچنان یک تصمیم کارآفرینانه است. هر شرکتی که بهجای بازگرداندن وجه نقد به سهامداران، آن را مجدداً سرمایهگذاری میکند، در واقع روی این احتمال قمار میکند که بتواند عملکردی بهتر از بازار داشته باشد. شرکتها برای انجام چنین شرطبندیهای متمرکزی وجود دارند. اگر سرمایهگذاران بخواهند تنوعبخشی کنند، میتوانند خودشان این کار را انجام دهند.
هوانگ نیز بههیچوجه تنها نیست. هایپیراسکیلرها، یعنی موفقترین شرکتهای جهان پیش از ظهور انویدیا نیز همین شرط را پذیرفتهاند. برخی نامهای بزرگ والاستریت نیز چنین کردهاند. ماه گذشته، گلدمن ساکس، بلکراک، بلکاستون و دیگران به انویدیا پیوستند تا در ابتکاری ۵۰۰ میلیارددلاری برای توسعه مراکز داده مشارکت کنند. سهامداران هوانگ نیز همین شرط را پذیرفتهاند و هنوز برای خروج از این سرمایهگذاری هجوم نبردهاند. اگر همه آنها اشتباه کرده باشند، پول خودشان در معرض خطر است و اگر حق با آنها باشد، عصر هوش مصنوعی ممکن است کمی زودتر از راه برسد.
گزارش حاضر در نسخه September 5th 2026 نشریه The Economist منتشر شده است.