وضعیت بازار
هوش مصنوعی یا بدهی عمومی ممکن است بازارها را به سقوط بکشاند؛ اما احتمالاً نه هر دو با هم
سید محمدجواد فیاض
- ۸ آبان ۱۴۰۵
اگر سهام شرکتهای هوش مصنوعی سقوط کند، بازده اوراق قرضه کاهش خواهد یافت.
دو شبح بر بازارهای مالی سایه افکندهاند.
نخست، این نگرانی که افزایش شدید بازده اوراق قرضه، وضعیت متزلزل مالیه عمومی در کشورهای ثروتمند را به مرحلهای ناپایدار برساند و بحرانی مالی و بودجهای با پیامدهای وخیم ایجاد کند.
دوم، این نگرانی که درآمدهای مورد انتظار از هوش مصنوعی که برای تداوم رونق ساخت مراکز داده ضروریاند، هرگز محقق نشوند.
چنین اتفاقی بازارهای اعتباری را بهشدت متزلزل خواهد کرد و به سقوط چشمگیر بازار سهام نیز منجر خواهد شد.
خبر خوب این است که فقط فردی که به اندازه ا«یچابود کرین»، شخصیت داستانی مشهور به ترس و وحشت، هراسان است میتواند تصور کند که هر دو سناریو بهطور همزمان رخ خواهند داد. در عوض، سرمایهگذاران باید تصمیم بگیرند کدامیک از این دو سناریو ترسناکتر است. در حال حاضر، اکونومیست بیش از هر چیز نگران بدهیهای دولتی است.
در بخش عمدهای از سال جاری، نگرانیها درباره وضعیت مالی دولتها بر بازارها سایه انداخته است. از پایان فوریه تا اوایل اکتبر، بازده اوراق خزانهداری ۳۰ساله آمریکا یک واحد درصد کامل افزایش یافت. جنگ ایران تورم را افزایش داده و بانکهای مرکزی را ناچار به افزایش نرخ بهره کرده است. رشد اقتصادی قدرتمند و شتاب برای ساخت مراکز داده نیز رقابت شدیدی برای جذب سرمایه ایجاد کرده که در آن دولتها ناچار شدهاند با بخش خصوصی رقابت کنند. در ژاپن، بریتانیا و بهویژه فرانسه، سرمایهگذاران درباره توانایی دولتها برای بازپرداخت و تأمین هزینههای بدهیهایشان ابراز نگرانی کردهاند.
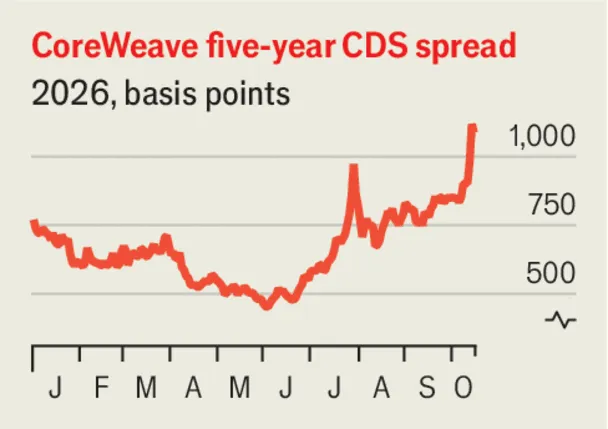
بااینحال، در هفتههای اخیر، احتمال پایان رونق هوش مصنوعی بیشازپیش بازارها را نگران کرده است. اوراق قرضه پنجساله شرکت CoreWeave، یکی از ارائهدهندگان خدمات «نئوکلاد» (Neocloud)که مراکز داده را اجاره میدهد، اکنون با بازده ۱۵ درصد معامله میشوند؛ رقمی که در ماه ژوئیه ۱۰ درصد بود. قیمت سهام این شرکت نیز طی یک ماه گذشته حدود یکسوم کاهش یافته است. کند شدن رشد درآمد آنتروپیک نیز سرمایهگذاران را نگران کرده که شاید منابع نقدی مورد نیاز CoreWeave و شرکتهای مشابه آن تأمین نشود یا دستکم بهاندازه کافی سریع در دسترس قرار نگیرد تا بتوانند بدهیهای خود را به طلبکاران بپردازند. پیوندهای متقابل میان سازوکارهای تأمین مالی به این معناست که پیامدهای این بحران میتواند بهسرعت گسترش یابد؛ هم در سراسر زنجیره تأمین هوش مصنوعی و هم در میان شرکتهای اعتبار خصوصی (Private Credit) و بیمه که بخش قابلتوجهی از بدهیهای مرتبط با مراکز داده را در اختیار دارند.
در نتیجه، قیمت بسیاری از اوراق قرضه دولتی افزایش یافته است. البته این وضعیت برای فرانسه که ناآرامیهای خیابانی بحران سیاسی آن را تشدید کردهاند یا بریتانیا که بودجه پیشرو سرمایهگذاران را نگران کرده است، تسکین چندانی به همراه نداشته است. بااینحال، بازده اوراق خزانهداری ۱۰ساله آمریکا به میزان یکپنجم واحد درصد کاهش یافته است. سرمایهگذاران معمولاً در دوران رکود اقتصادی برای حفظ امنیت داراییهای خود به اوراق قرضه آمریکا پناه میبرند. در سایر نقاط جهان نیز سقوط هوش مصنوعی، از طریق کاهش سرمایهگذاری در مراکز داده، از شدت رقابت برای جذب سرمایه خواهد کاست. افزون بر این، چنین وضعیتی بانکهای مرکزی را به کاهش نرخ بهره برای حمایت از رشد اقتصادی سوق میدهد و در نتیجه، تأمین هزینهها و بازپرداخت بدهیها را آسانتر میکند.
تنها در صورت وقوع سقوطی بزرگ، مشابه بحران مالی جهانی سالهای ۲۰۰۷ تا ۲۰۰۹، این دو ریسک با یکدیگر تلاقی خواهند کرد. دولتها همین حالا نیز با کسریهای مالی قابلتوجهی مواجهاند؛ بهاندازهای که وقوع یک رکود عمیق، از طریق سقوط درآمدهای مالیاتی و افزایش هزینههای رفاهی، میتواند کسری بودجه آنها را به سطحی واقعاً هولناک برساند. در چنین شرایطی، ممکن است بازده اوراق قرضه بلندمدت حتی همزمان با کاهش نرخ بهره کوتاهمدت افزایش یابد؛ نشانهای نامطلوب از نابسامانی مالی دولتها که گاهی در بازارهای نوظهور مشاهده میشود. چنین اتفاقی در جریان بحران مالی جهانی رخ نداد، اما سطح اولیه بدهیها و کسری بودجه در شرایط کنونی بالاتر از آن دوران است.
خوشبختانه، دلیلی وجود ندارد که انتظار سقوطی به این عمق را داشته باشیم. درست است که تاریخ بازارهای مالی نشان میدهد فناوریهای نوظهور و کاربردی اغلب به دورههایی از رونق و سقوط منجر میشوند و شبکه تأمین مالی صنعت هوش مصنوعی نیز به ساختاری پیچیده تبدیل شده است. بااینحال، پیوندهای متقابل درون این صنعت بسیار بهتر از مجموعه پیچیده و گیجکننده اوراق بهادار مرتبط با بازار مسکن در سال ۲۰۰۷ درک شدهاند. بانکها نیز اکنون از امنیت بیشتری برخوردارند. اگرچه این بانکها از طریق اعطای وام به شرکتهای اعتبار خصوصی در معرض ریسکهای مرتبط با هوش مصنوعی قرار دارند، ترازنامههایشان در مقایسه با گذشته شکنندگی کمتری دارد و تحت نظارت دقیقتری قرار گرفته است. علاوه بر این، شرکت تراشهساز انویدیا که ذخایر نقدی عظیمی در اختیار دارد، پشتوانه بخش بزرگی از این صنعت محسوب میشود. مهمتر از همه اینکه داراییهای مرتبط با هوش مصنوعی، با وجود سهم قابلتوجهشان در بسیاری از شاخصهای بازار سهام، در مقایسه با داراییهای مسکونی سهم کوچکتری از ثروت خانوارها را تشکیل میدهند.
بنابراین، مناسبترین مقایسه برای آسیبپذیریهای کنونی صنعت هوش مصنوعی همچنان حباب داتکام در اواخر دهه ۱۹۹۰ است. هنگامی که این حباب در سال ۲۰۰۰ ترکید، سقوط شدید قیمت سهام تنها به رکودی خفیف منجر شد. بازده اوراق قرضه نیز کاهش یافت و رشد بهرهوری بنیادی اقتصاد همچنان تداوم پیدا کرد. چنین سناریویی قطعاً مشکلات بلندمدت بودجهای دولتها را حل نخواهد کرد، اما ممکن است بروز آنها را به تعویق بیندازد. بسیاری از اقتصادهای خارج از آمریکا در مقایسه با بازده اوراق قرضه، وابستگی و مواجهه کمتری با رونق هوش مصنوعی دارند؛ بنابراین، اگر کاهش رشد اقتصادی کمتر از کاهش نرخ بهره باشد، بار بدهیهای انباشتهشده از گذشته سبکتر خواهد شد. کسری بودجه آمریکا در دوران رکود افزایش خواهد یافت، اما همزمان تقاضای جهانی برای اوراق خزانهداری این کشور نیز بیشتر خواهد شد؛ زیرا دلار ارز ذخیره جهانی است.
در مقابل، اگر نرخهای بهره بالا باعث بروز بحران شدید بدهیهای دولتی شوند، پیامدهای آن واقعاً وخیم خواهد بود. اگر سرمایهگذاران اعتماد خود را به اوراق خزانهداری آمریکا از دست بدهند، جایگاه ارزشمند دلار بهعنوان دارایی امن به خطر خواهد افتاد. همانطور که تجربه فرانسه نشان میدهد، تلاش برای کاهش کسری بودجههای بزرگ در شرایط فشار و اضطرار میتواند به بیثباتی سیاسی منجر شود. دولتها ممکن است ترجیح دهند بهجای کاهش و بازپرداخت بدهیهای خود، از طریق تورم ارزش واقعی آنها را کاهش دهند. چنین رویکردی میتواند ثباتی که تمامی سرمایهگذاریها به آن وابستهاند را به خطر بیندازد. هجوم سرمایهگذاران برای فروش اوراق بدهی دولتی در یکی از اقتصادهای بزرگ و پیشرفته جهان ممکن است چنان پیامدهای شدیدی داشته باشد که سرمایهگذاران آرزو کنند ایکاش تنها نگرانیشان سقوط صنعت هوش مصنوعی، مشابه ترکیدن حباب داتکام، بود.
گزارش حاضر در نسخه October 24th 2026 نشریه The Economist منتشر شده است.