سرمایهگذاران شاید از خود بپرسند آیا چیزی را ازدستدادهاند یا نه.
اختلال و پراکندگی
سید محمدجواد فیاض
- ۲۴ فروردین ۱۴۰۵
هوش مصنوعی سرمایهگذاران را وادار کرده است که تقریباً همه مدلهای کسبوکار را از نو ارزیابی کنند.
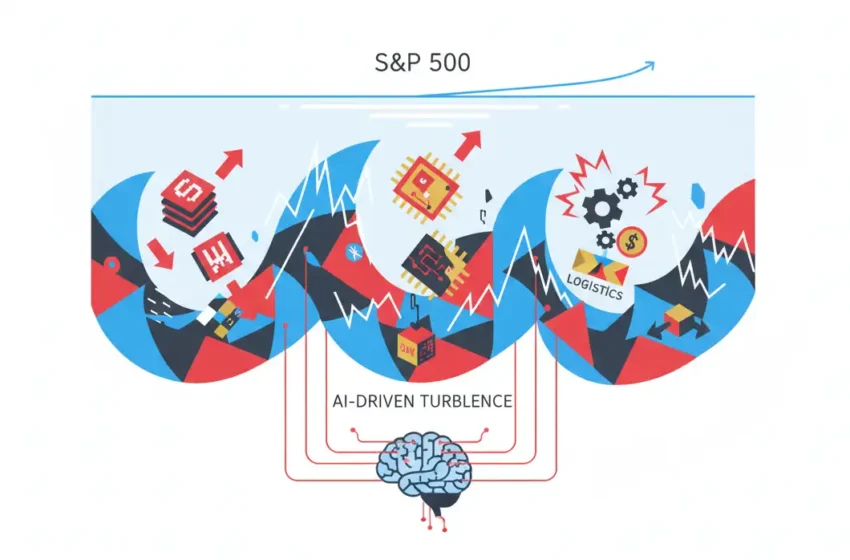
با وجود همه درامهای ژئوپولیتیکی اخیر، شاخص سهام S&P 500 که شرکتهای بزرگ آمریکایی را در بر میگیرد تقریباً دقیقاً در همانجایی قرار دارد که در پایان سال ۲۰۲۵ بود، اندکی پایینتر از رکورد تاریخی خود. بااینحال، در زیر سطح ظاهراً آرام بازار، تلاطم در بازارهای مالی آمریکا بسیار شدید بوده است. ترس از اینکه هوش مصنوعی چه تأثیری بر مدلهای کسبوکار خواهد گذاشت، باعث شده قیمت سهام شرکتهای نرمافزاری سقوط کند؛ بهطوریکه اکنون حدود یکسوم پایینتر از اوج سال گذشته قرار دارند. در ۲۳ فوریه ۲۰۲۶ نیز سهام IBM حدود ۱۳ درصد افت کرد؛ افتی که به نگرانیهای مبهم درباره پیامدهای هوش مصنوعی برای این شرکت باسابقه فناوری نسبت داده شد.
اما نگرانی سرمایهگذاران فقط به شرکتهای نرمافزاری محدود نمیشود. با ظهور عاملهای هوش مصنوعی و Vibe Coding این بیم وجود دارد که طیف وسیعی از صنایع دچار اختلال شوند. موجهایی از نوسان قیمت سهام بخشهایی بسیار متفاوت از لجستیک گرفته تا املاک تجاری را درنوردیده است. در ۲۲ فوریه ۲۰۲۶، یک شرکت پژوهشی در پستی وبلاگی آیندهای را تصور کرد که در آن هوش مصنوعی باعث اخراجهای گسترده میشود بیآنکه بهرهوری را افزایش دهد؛ پس از انتشار آن، سهام برخی شرکتهایی که در متن به آنها اشاره شده بود از جمله American Express در حوزه مالی و DoorDash در تحویل غذا کاهش یافت.
تا اینجا، زیان بازندگان با سود برندگان جبران شده است. سرمایهگذاران بهسوی سهامی موسوم به «HALO» با تعریفی شبیه به سرمایهبر و با خطر ازکارافتادگی اندک. هجوم بردهاند که شرکتهای انرژی و کالاهای پایه، خدمات عمومی باثبات و فروشندگان کالاهای مصرفی ضروری را شامل میشود. در همین حال، شرکتهای فناوری که سختافزار موردنیاز برای اجرای هوش مصنوعی را تولید میکنند، رونق گرفتهاند. قیمت سهام SanDisk که سازنده تراشههای حافظه است در سال جاری بیش از دو برابر شده است. بااینحال، این تعادل شکننده میان برندگان و بازندگان تضمینشده نیست؛ زیرا سرمایهگذاران هنوز اطلاعات چندانی در این باره ندارند که هوش مصنوعی در نهایت چگونه کسبوکارها را دگرگون خواهد کرد.
برای سنجش میزان این آشفتگی میتوان به چند شاخص نگاه کرد. یکی از آنها پراکندگی در بازار سهام است؛ یعنی تفاوت موردانتظار در حرکت قیمت سهام شرکتهای مختلف که از طریق قیمت اختیار معاملهها اندازهگیری میشود. این شاخص امروز در سطحی قرار دارد که طی دهه گذشته تنها در دو درصد از مواقع بالاتر از آن بوده است. چنین معیاری معمولاً زمانی جهش میکند که سرمایهگذاران بهسرعت در حال قیمتگذاری واقعیتهای اقتصادی تازه هستند. در حالت معمول، این وضعیت با جهش یا سقوط شاخصهای اصلی سهام همراه است؛ چنانکه در آغاز قرنطینههای کووید-۱۹ در مارس ۲۰۲۰ یا هنگام وحشت ناشی از تعرفهها در آوریل ۲۰۲۵ رخ داد.
بازنگری سرمایهگذاران در بازار بدهی نیز دیده میشود. تابستان گذشته، اوراققرضه پرریسک شرکتهای فناوری آمریکایی حدود ۳ درصد بازدهی بیشتری نسبت به اوراق خزانهداری آمریکا داشتند؛ تقریباً همان فاصلهای که برای اوراق موسوم به «آشغال» (Junk) در کل بازار، صرفنظر از بخش اقتصادی صادرکننده، دیده میشد. امروز اما سرمایهگذاران از وامگیرندگان فناوری سود بیشتری میخواهند. اوراق آنها حدود ۵ درصد بیش از اوراق خزانه بازدهی دارد؛ فاصلهای مشابه دوران وحشت تعرفهای. در مقابل، بقیه بازار تقریباً تغییری نکرده است.
پیامدها در بازار وامهای اهرمی و اعتبار خصوصی که بهشدت در معرض شرکتهای فناوری و خدمات کسبوکار قرار دارند احتمالاً شدیدتر خواهد بود. «متیو میش» از UBS برآورد میکند که تا اواخر ۲۰۲۶ نرخ نکول در این بدهیها به ترتیب ۲.۵ و ۴ درصد افزایش یابد. اگر اختلال عمیقتر باشد، این افزایش میتواند دو برابر شود. سرمایهگذاران خصوصی از هماکنون نیز نگران شدهاند. بسیاری از صندوقهای بزرگ در اواخر ۲۰۲۵ با خروج سرمایه روبهرو شدند. در ۱۸ فوریه ۲۰۲۵، شرکت Blue Owl برایآنکه فرصت فروش داراییها را داشته باشد، برداشت سرمایه از صندوق سرمایهگذاران خرد خود را به طور دائمی محدود کرد. قیمت سهام چند غول سرمایهگذاری خصوصی فهرستشده در بورس از جمله Ares Blackstone و KKR نیز کاهش یافته است.
به نظر نمیرسد این وضعیت به این زودیها آرام شود. کاربردهای تازه هوش مصنوعی پیوسته در حال ظهور است و بنابراین سرمایهگذاران ناچارند دائماً دیدگاه خود را درباره اینکه کدام مدلهای کسبوکار دچار اختلال خواهند شد و تا چه اندازه، بهروز کنند. ازسویدیگر، اگر در نهایت معلوم شود هوش مصنوعی کمتر از آن چیزی که امروز تصور میشود، انقلابی و تحولآفرین خواهد بود؛ قیمت سهام برخی از بزرگترین شرکتهای جهان مانند Nvidia ممکن است بهشدت سقوط کند. نوسان شدید بازارها نیز میتواند سرعت توسعه هوش مصنوعی را نیز کاهش دهد. به گفته میش: «اگر زیانها در بازار وام خیلی سریع و تا سطوح بسیار بالا افزایش یابد، شرایط اعتباری و مالی میتواند بهشدت سختگیرانهتر شود.» اگر شرکتها نتوانند بهراحتی وام بگیرند، زیرساختهای لازم برای هوش مصنوعی نیز با سرعت کمتری ساخته خواهد شد.
در همین حال، سرمایهگذارانی که در سبدهای گسترده سهام حضور دارند ممکن است شانسشان به پایان برسد. شرکتهایی که بیشترین سود را از هوش مصنوعی میبرند شاید در نهایت شرکتهای غیر بورسی مانند Anthropic یا OpenAI باشند. افزون بر این، هیچ قانونی وجود ندارد که بگوید هر بخش بازنده لزوماً با یک بخش برنده جبران میشود. وقتی سرمایهگذاران در حال بازنگری در تکتک مدلهای کسبوکار هستند، نباید نتیجه گرفت که سطح ظاهراً آرام بازار سهام نیز برای مدت طولانی آرام باقی بماند.
گزارش حاضر در نسخه February 28th 2026 نشریه The Economist منتشر شده است.